Domain dosiergerät.de kaufen?
Wir ziehen mit dem Projekt
dosiergerät.de um.
Sind Sie am Kauf der Domain
dosiergerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dosiergerät.de kaufen?
Was ist Deckungsbeitrag 1?
Der Deckungsbeitrag 1 ist eine betriebswirtschaftliche Kennzahl, die angibt, wie viel ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten eines Unternehmens beiträgt. Er wird berechnet, indem von den Erlösen eines Produkts die variablen Kosten abgezogen werden. Der Deckungsbeitrag 1 zeigt somit, wie viel Beitrag jedes einzelne Produkt zur Deckung der Fixkosten leistet, bevor der Gewinn erwirtschaftet wird. Eine positive Deckungsbeitrag 1 bedeutet, dass das Produkt zur Deckung der Fixkosten beiträgt, während ein negativer Deckungsbeitrag 1 darauf hinweist, dass das Produkt nicht einmal die variablen Kosten deckt. **
Was bedeutet Deckungsbeitrag 1?
Der Deckungsbeitrag 1 ist ein wichtiger Kennwert in der Kosten- und Erlösrechnung eines Unternehmens. Er gibt an, wie viel ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten beiträgt, nachdem die variablen Kosten abgezogen wurden. Mit dem Deckungsbeitrag 1 kann berechnet werden, ab welcher Menge ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten beiträgt und somit Gewinn erwirtschaftet wird. Ein hoher Deckungsbeitrag 1 bedeutet, dass das Produkt einen großen Beitrag zur Deckung der fixen Kosten leistet und somit profitabel ist. Unternehmen nutzen den Deckungsbeitrag 1, um ihre Produktions- und Verkaufsstrategien zu optimieren und rentable Produkte zu identifizieren. **

Ähnliche Suchbegriffe für Deckungsbeitrag Erlös
Top-Angebote
Produkte zum Begriff Deckungsbeitrag Erlös:
-
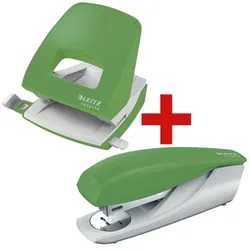
Leitz Tacker / Heftgerät »5502 NeXXt« inkl. Locher »5008 NeXXt« grün, 4x5.8x14.5 cmTacker / Heftgerät »5502 NeXXt« inkl. Locher »5008 NeXXt«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Antiblockiersystem vorhanden: Nein, Heftklammern-Fassungsvermögen: 100x 24/6 oder 140 x 26/6, Höhe: 58 mm, Heftleistung: 30 Blatt (80 g/m2), Tiefe: 145 mm, Material: Metall, Kunststoff, Gewicht: 260 g, Lieferumfang: 1 Heftgerät, 1 Locher, Bedienung: manuell, Breite: 40 mm, Nachfüll-Technik: Oberlademechanik, Entklammerer integriert: Ja, Ordnen/Heften/Heftgeräte32,71 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leitz Locher »5003 NeXXt Recycle« inkl. Tacker / Heftgerät »5604 NeXXt Recycle« grünLocher »5003 NeXXt Recycle« inkl. Tacker / Heftgerät »5604 NeXXt Recycle«, Lochabstand verstellbar: Nein, Soft-Touch-Oberfläche: Nein, Sichtfenster für die Formateinstellung vorhanden: Ja, Lochung: 2-fach (8 cm Abstand), Material: mit Recyling-Kunststoff / 100% recycelbar / recycelbare Verpackung mit 67% Recycling-Karton-Anteil, Gewicht: 420 g, max. Einstell-Format: A4, Lochanzahl: 2, Betätigung: manuell, Formatangaben Anschlagschiene: A4 / A5 / A6 / Folio / US-Quart / 8 x 8 x 8 cm, Material der Anschlagschiene: Kunststoff, Griffloch/Griffmulde vorhanden: Ja, Anschlagschiene vorhanden: Ja, Stanzleistung: 30 Blatt, Releaseknopf vorhanden: Nein, Griffniederhalter vorhanden: Nein, Abfallbehälter vorhanden: Ja, Ordnen/Lochen/Locher34,93 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Locher, Hubert: KunsttheorieKunsttheorie , Von der Antike bis zur Gegenwart , Ventiltriebteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20230512, Produktform: Leinen, Autoren: Locher, Hubert, Seitenzahl/Blattzahl: 592, Abbildungen: mit 60 Abbildungen, Keyword: Überblick; Darstellung; Aristoteles; Platon; Hegel; Heidegger; Walter Benjamin; Susan Sontag; documenta fifteen; Kunst; Neuzeit; Leon Battista Alberti; Albrecht Dürer; Kunstkritik; Moderne; Theodor W. Adorno; Positionen; Theorie; Denkweisen; Standardwerk, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Bildungszweck: Lehrbuch, Skript, Thema: Auseinandersetzen, Warengruppe: HC/Bildende Kunst, Fachkategorie: Handbuch: Malerei und Kunst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 219, Breite: 148, Höhe: 41, Gewicht: 816, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288200158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Deckungsbeitrag?
Was ist der Deckungsbeitrag? Der Deckungsbeitrag ist eine betriebswirtschaftliche Kennzahl, die angibt, wie viel ein Produkt oder eine Dienstleistung zur Deckung der Fixkosten und zur Erzielung eines Gewinns beiträgt. Er wird berechnet, indem von den Erlösen die variablen Kosten abgezogen werden. Der Deckungsbeitrag gibt Aufschluss darüber, wie rentabel ein Produkt ist und hilft Unternehmen bei der Preisgestaltung und Produktionsplanung. Ein hoher Deckungsbeitrag bedeutet, dass ein Produkt einen großen Beitrag zur Deckung der Fixkosten leistet und somit profitabel ist. **
-
Wie wird Deckungsbeitrag berechnet?
Der Deckungsbeitrag wird berechnet, indem man von den Erlösen eines Produkts oder einer Dienstleistung die variablen Kosten abzieht. Variable Kosten sind jene Kosten, die direkt mit der Produktion oder dem Verkauf eines Produkts zusammenhängen und sich entsprechend der Produktionsmenge ändern. Der Deckungsbeitrag gibt somit an, wie viel Beitrag jedes einzelne Produkt zur Deckung der Fixkosten und somit zum Gewinn des Unternehmens leistet. Er ist ein wichtiger Kennwert für die Entscheidungsfindung im Hinblick auf Produktionsmengen, Preise und Produktportfolio. **
-
Was ist ein Deckungsbeitrag?
Der Deckungsbeitrag ist der Betrag, der zur Deckung der Fixkosten und zur Erzielung eines Gewinns nach Abzug der variablen Kosten von den Erlösen eines Produkts oder einer Dienstleistung übrig bleibt. Er gibt Auskunft darüber, wie viel Beitrag ein Produkt oder eine Dienstleistung zur Deckung der Fixkosten leistet und somit zur Rentabilität des Unternehmens beiträgt. Ein hoher Deckungsbeitrag bedeutet, dass das Produkt oder die Dienstleistung einen großen Anteil zur Deckung der Fixkosten beiträgt und somit profitabel ist. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Wie ermittelt man den Deckungsbeitrag, wenn man bereits den Deckungsbeitrag pro Stück kennt?
Um den Deckungsbeitrag zu ermitteln, wenn man bereits den Deckungsbeitrag pro Stück kennt, multipliziert man einfach den Deckungsbeitrag pro Stück mit der Anzahl der verkauften Stücke. Der Deckungsbeitrag gibt an, wie viel jeder verkaufte Artikel zur Deckung der Fixkosten und zur Erzielung des Gewinns beiträgt. **
Wie ermittelt man den Deckungsbeitrag, wenn man bereits den Deckungsbeitrag pro Stück kennt?
Um den Deckungsbeitrag zu ermitteln, wenn man bereits den Deckungsbeitrag pro Stück kennt, multipliziert man den Deckungsbeitrag pro Stück mit der Anzahl der verkauften Stücke. Der Deckungsbeitrag gibt an, wie viel Gewinn jedes verkaufte Stück zur Deckung der Fixkosten beiträgt. Durch die Multiplikation mit der Anzahl der verkauften Stücke erhält man den Gesamtdeckungsbeitrag, also den Beitrag aller verkauften Stücke zur Deckung der Fixkosten. **
Top-Angebote
Produkte zum Begriff Deckungsbeitrag Erlös:
-
LEITZ® Locher-Tacker-Set, Bürolocher 5038 + Heftgerät 5501, schwarzBürolocher 5038 * der starke Schreibtischlocher aus Metall * mit hoher Stanzleistung: 16 Blatt * die Anschlagschiene lässt sich frei einstellen * rutschfester und möbelschonender Plastikboden, bequem zu entleeren * 10 Jahre Garantie Kleines Heftgerät 5501 * aus stabilem Kunststoff (ABS) * Mechanikteile aus Metall * starke Oberlade-Mechnik für offene und geschlossene Heftung * Tackerfunktion * für Klammern 80 x 24/ 6 und 110 x 26/ 6 * Einlegetiefe: 60 mm * Heftleistung bis 2,5 mm/ca. 25 Blatt * 3 Jahre Garantie18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
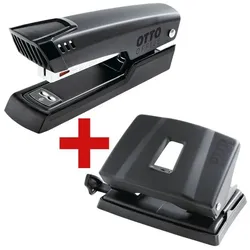
OTTO Office Locher »20« inkl. Tacker / Heftgerät »20« schwarz, 11x6.5x7.3 cmLocher »20« inkl. Tacker / Heftgerät »20«, Lochabstand verstellbar: Nein, Soft-Touch-Oberfläche: Nein, Sichtfenster für die Formateinstellung vorhanden: Nein, Höhe: 65 mm, Farbe: schwarz matt, Lochung: 2-fach (8 cm Abstand), Tiefe: 73 mm, Material: Kunststoff / Metall, max. Einstell-Format: A4, Lochanzahl: 2, Besonderheiten: mit Anschlagschiene, Betätigung: manuell, Breite: 110 mm, Formatangaben Anschlagschiene: bis A4, Material der Anschlagschiene: Metall, max. Stärke des Stapels: 2 mm, Griffloch/Griffmulde vorhanden: Ja, Anschlagschiene vorhanden: Ja, Stanzleistung: 20 Blatt, Releaseknopf vorhanden: Nein, Griffniederhalter vorhanden: Nein, Abfallbehälter vorhanden: Ja, Ordnen/Lochen/Locher Sets8,32 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leitz Tacker / Heftgerät »5502 NeXXt« inkl. Locher »5008 NeXXt« grün, 4x5.8x14.5 cmTacker / Heftgerät »5502 NeXXt« inkl. Locher »5008 NeXXt«, Typbezeichnung der Heftklammern: 24/6, 26/6, Heftungsart: geschlossene Heftung, offene Heftung, genagelte Heftung, Antiblockiersystem vorhanden: Nein, Heftklammern-Fassungsvermögen: 100x 24/6 oder 140 x 26/6, Höhe: 58 mm, Heftleistung: 30 Blatt (80 g/m2), Tiefe: 145 mm, Material: Metall, Kunststoff, Gewicht: 260 g, Lieferumfang: 1 Heftgerät, 1 Locher, Bedienung: manuell, Breite: 40 mm, Nachfüll-Technik: Oberlademechanik, Entklammerer integriert: Ja, Ordnen/Heften/Heftgeräte32,71 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leitz Locher »5003 NeXXt Recycle« inkl. Tacker / Heftgerät »5604 NeXXt Recycle« grünLocher »5003 NeXXt Recycle« inkl. Tacker / Heftgerät »5604 NeXXt Recycle«, Lochabstand verstellbar: Nein, Soft-Touch-Oberfläche: Nein, Sichtfenster für die Formateinstellung vorhanden: Ja, Lochung: 2-fach (8 cm Abstand), Material: mit Recyling-Kunststoff / 100% recycelbar / recycelbare Verpackung mit 67% Recycling-Karton-Anteil, Gewicht: 420 g, max. Einstell-Format: A4, Lochanzahl: 2, Betätigung: manuell, Formatangaben Anschlagschiene: A4 / A5 / A6 / Folio / US-Quart / 8 x 8 x 8 cm, Material der Anschlagschiene: Kunststoff, Griffloch/Griffmulde vorhanden: Ja, Anschlagschiene vorhanden: Ja, Stanzleistung: 30 Blatt, Releaseknopf vorhanden: Nein, Griffniederhalter vorhanden: Nein, Abfallbehälter vorhanden: Ja, Ordnen/Lochen/Locher34,93 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist Deckungsbeitrag 1?
Der Deckungsbeitrag 1 ist eine betriebswirtschaftliche Kennzahl, die angibt, wie viel ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten eines Unternehmens beiträgt. Er wird berechnet, indem von den Erlösen eines Produkts die variablen Kosten abgezogen werden. Der Deckungsbeitrag 1 zeigt somit, wie viel Beitrag jedes einzelne Produkt zur Deckung der Fixkosten leistet, bevor der Gewinn erwirtschaftet wird. Eine positive Deckungsbeitrag 1 bedeutet, dass das Produkt zur Deckung der Fixkosten beiträgt, während ein negativer Deckungsbeitrag 1 darauf hinweist, dass das Produkt nicht einmal die variablen Kosten deckt. **
-
Was bedeutet Deckungsbeitrag 1?
Der Deckungsbeitrag 1 ist ein wichtiger Kennwert in der Kosten- und Erlösrechnung eines Unternehmens. Er gibt an, wie viel ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten beiträgt, nachdem die variablen Kosten abgezogen wurden. Mit dem Deckungsbeitrag 1 kann berechnet werden, ab welcher Menge ein Produkt oder eine Dienstleistung zur Deckung der fixen Kosten beiträgt und somit Gewinn erwirtschaftet wird. Ein hoher Deckungsbeitrag 1 bedeutet, dass das Produkt einen großen Beitrag zur Deckung der fixen Kosten leistet und somit profitabel ist. Unternehmen nutzen den Deckungsbeitrag 1, um ihre Produktions- und Verkaufsstrategien zu optimieren und rentable Produkte zu identifizieren. **
-
Was ist der Deckungsbeitrag?
Was ist der Deckungsbeitrag? Der Deckungsbeitrag ist eine betriebswirtschaftliche Kennzahl, die angibt, wie viel ein Produkt oder eine Dienstleistung zur Deckung der Fixkosten und zur Erzielung eines Gewinns beiträgt. Er wird berechnet, indem von den Erlösen die variablen Kosten abgezogen werden. Der Deckungsbeitrag gibt Aufschluss darüber, wie rentabel ein Produkt ist und hilft Unternehmen bei der Preisgestaltung und Produktionsplanung. Ein hoher Deckungsbeitrag bedeutet, dass ein Produkt einen großen Beitrag zur Deckung der Fixkosten leistet und somit profitabel ist. **
-
Wie wird Deckungsbeitrag berechnet?
Der Deckungsbeitrag wird berechnet, indem man von den Erlösen eines Produkts oder einer Dienstleistung die variablen Kosten abzieht. Variable Kosten sind jene Kosten, die direkt mit der Produktion oder dem Verkauf eines Produkts zusammenhängen und sich entsprechend der Produktionsmenge ändern. Der Deckungsbeitrag gibt somit an, wie viel Beitrag jedes einzelne Produkt zur Deckung der Fixkosten und somit zum Gewinn des Unternehmens leistet. Er ist ein wichtiger Kennwert für die Entscheidungsfindung im Hinblick auf Produktionsmengen, Preise und Produktportfolio. **
Ähnliche Suchbegriffe für Deckungsbeitrag Erlös
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Locher, Hubert: KunsttheorieKunsttheorie , Von der Antike bis zur Gegenwart , Ventiltriebteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20230512, Produktform: Leinen, Autoren: Locher, Hubert, Seitenzahl/Blattzahl: 592, Abbildungen: mit 60 Abbildungen, Keyword: Überblick; Darstellung; Aristoteles; Platon; Hegel; Heidegger; Walter Benjamin; Susan Sontag; documenta fifteen; Kunst; Neuzeit; Leon Battista Alberti; Albrecht Dürer; Kunstkritik; Moderne; Theodor W. Adorno; Positionen; Theorie; Denkweisen; Standardwerk, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Bildungszweck: Lehrbuch, Skript, Thema: Auseinandersetzen, Warengruppe: HC/Bildende Kunst, Fachkategorie: Handbuch: Malerei und Kunst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 219, Breite: 148, Höhe: 41, Gewicht: 816, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288200158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LEITZ® Locher-Tacker-Set, Bürolocher 5038 + Heftgerät 5501, blauBürolocher 5038 * der starke Schreibtischlocher aus Metall * mit hoher Stanzleistung: 16 Blatt * die Anschlagschiene lässt sich frei einstellen * rutschfester und möbelschonender Plastikboden, bequem zu entleeren * 10 Jahre Garantie Kleines Heftgerät 5501 * aus stabilem Kunststoff (ABS) * Mechanikteile aus Metall * starke Oberlade-Mechnik für offene und geschlossene Heftung * Tackerfunktion * für Klammern 80 x 24/ 6 und 110 x 26/ 6 * Einlegetiefe: 60 mm * Heftleistung bis 2,5 mm/ca. 25 Blatt * 3 Jahre Garantie18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
LEITZ® Locher-Tacker-Set, Bürolocher 5038 + Heftgerät 5501, rotBürolocher 5038 * der starke Schreibtischlocher aus Metall * mit hoher Stanzleistung: 16 Blatt * die Anschlagschiene lässt sich frei einstellen * rutschfester und möbelschonender Plastikboden, bequem zu entleeren * 10 Jahre Garantie Kleines Heftgerät 5501 * aus stabilem Kunststoff (ABS) * Mechanikteile aus Metall * starke Oberlade-Mechnik für offene und geschlossene Heftung * Tackerfunktion * für Klammern 80 x 24/ 6 und 110 x 26/ 6 * Einlegetiefe: 60 mm * Heftleistung bis 2,5 mm/ca. 25 Blatt * 3 Jahre Garantie18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Deckungsbeitrag?
Der Deckungsbeitrag ist der Betrag, der zur Deckung der Fixkosten und zur Erzielung eines Gewinns nach Abzug der variablen Kosten von den Erlösen eines Produkts oder einer Dienstleistung übrig bleibt. Er gibt Auskunft darüber, wie viel Beitrag ein Produkt oder eine Dienstleistung zur Deckung der Fixkosten leistet und somit zur Rentabilität des Unternehmens beiträgt. Ein hoher Deckungsbeitrag bedeutet, dass das Produkt oder die Dienstleistung einen großen Anteil zur Deckung der Fixkosten beiträgt und somit profitabel ist. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Wie ermittelt man den Deckungsbeitrag, wenn man bereits den Deckungsbeitrag pro Stück kennt?
Um den Deckungsbeitrag zu ermitteln, wenn man bereits den Deckungsbeitrag pro Stück kennt, multipliziert man einfach den Deckungsbeitrag pro Stück mit der Anzahl der verkauften Stücke. Der Deckungsbeitrag gibt an, wie viel jeder verkaufte Artikel zur Deckung der Fixkosten und zur Erzielung des Gewinns beiträgt. **
-
Wie ermittelt man den Deckungsbeitrag, wenn man bereits den Deckungsbeitrag pro Stück kennt?
Um den Deckungsbeitrag zu ermitteln, wenn man bereits den Deckungsbeitrag pro Stück kennt, multipliziert man den Deckungsbeitrag pro Stück mit der Anzahl der verkauften Stücke. Der Deckungsbeitrag gibt an, wie viel Gewinn jedes verkaufte Stück zur Deckung der Fixkosten beiträgt. Durch die Multiplikation mit der Anzahl der verkauften Stücke erhält man den Gesamtdeckungsbeitrag, also den Beitrag aller verkauften Stücke zur Deckung der Fixkosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.